A Selic caiu para 14%. Por que a sua dívida do cartão não vai cair junto
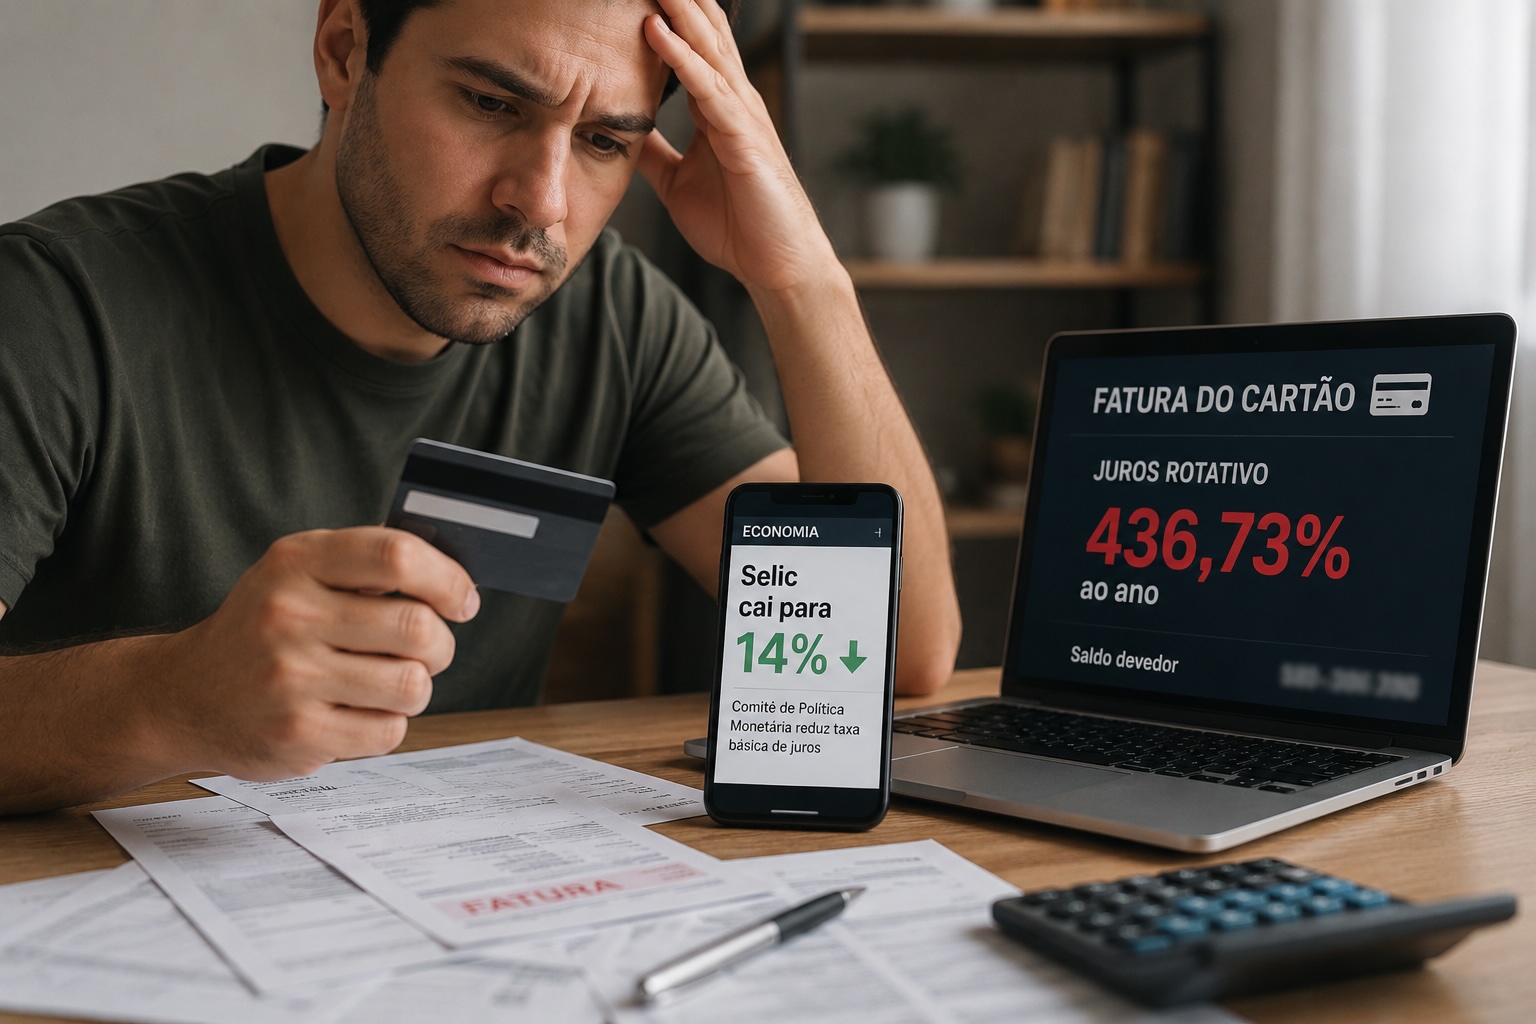
Toda vez que o Banco Central corta os juros, a manchete é a mesma: crédito mais barato para todo mundo.
A parte que quase nunca aparece é que essa frase vale muito para alguns tipos de dívida e quase nada para outros. E vale quase nada justamente para a dívida mais comum entre as famílias brasileiras.
O que aconteceu
O Comitê de Política Monetária (Copom) do Banco Central reduziu a Selic para 14% ao ano , em decisão publicada em 5 de agosto de 2026 e tomada de forma unânime. É a quarta redução seguida do ciclo iniciado em março de 2026, quando a taxa saiu de 15%, patamar em que estava desde junho de 2025. No comunicado, o Banco Central afirmou que a magnitude total do ciclo será estabelecida à luz de novas informações, visando assegurar a convergência da inflação à meta.
Segundo o Boletim Focus, pesquisa semanal do Banco Central com instituições do mercado, a projeção é de Selic em 13,75% no fim de 2026 , o que embutiria mais um corte de 0,25 ponto até dezembro. Para 2027, a mediana das projeções cai para 12,00% .
A ata da reunião, porém, veio mais dura que essa projeção: o Copom não sinalizou nada sobre a reunião seguinte, afirmando apenas que a magnitude do ciclo será ajustada conforme o cenário evoluir, o que mantém aberta a possibilidade de pausa.
Por que o cartão praticamente não sente
Aqui está a informação prática que muda a conversa.
A queda da Selic reduz o custo do dinheiro, mas a transmissão é lenta e parcial. Os bancos ajustam as taxas ao longo das semanas seguintes, e linhas com spread alto, como cartão de crédito e cheque especial, praticamente não sentem um corte de 0,25 ponto. O efeito aparece mais no crédito com garantia, como financiamento imobiliário e consignado.
A razão é a composição do preço. A Selic é apenas uma parte do custo de uma linha de crédito. O resto é spread: risco de inadimplência, impostos, custos operacionais, margem. Em linhas com garantia, o risco é baixo e a Selic pesa bastante no preço final. No rotativo do cartão, sem garantia e com inadimplência alta, o spread domina, e um quarto de ponto na taxa básica se dilui.
Se você está no rotativo, não espere alívio vindo do Copom. Ele não vem.
Onde a queda realmente aparece
O que fazer com essa informação
O erro de leitura mais comum
É esperar que a decisão do Copom resolva um problema de orçamento.
A taxa básica influencia o ambiente, não a sua fatura. Uma diferença de 0,25 ponto na Selic tem impacto muito menor no orçamento de uma família do que uma parcela a menos no cartão ou uma conta fixa renegociada. Notícia de juros é útil para decidir sobre financiamento e investimento. Para o mês a mês, o que decide é o que está dentro de casa.
Perguntas frequentes
Qual a Selic atual?
14% ao ano, definida pelo Copom em 5 de agosto de 2026.
A queda da Selic diminui os juros do cartão de crédito?
Muito pouco. Linhas de spread alto, como cartão e cheque especial, praticamente não sentem um corte de 0,25 ponto.
A Selic deve continuar caindo?
O Boletim Focus projeta 13,75% no fim de 2026, mas a ata do Copom foi mais dura que essa projeção e manteve aberta a possibilidade de pausa.
Onde a queda da Selic aparece primeiro?
No crédito com garantia, como financiamento imobiliário e consignado.
Fontes:
Dados referentes à reunião de 5 de agosto de 2026. O Copom se reúne a cada 45 dias.